
法律分析:一、权责发生制:又称“应收应付制”。
它是以本会计期间发生的费用和收入是否应计入本期损益为标准,处理有关经济业务的一种制度。
二、收付实现制:亦称“收付实现基础”或“现收现付制”。
是“权责发生制”的。
1、权责发生制:权责发生制指凡是应属本期的收入和费用,不论其款项是否收到或付出,都作为本期的收入和费用处理;反之,凡不属于本期的收入和费用,即使款项在本期收到或付出,也不应作为本期的收入和费用处理。
2、收。
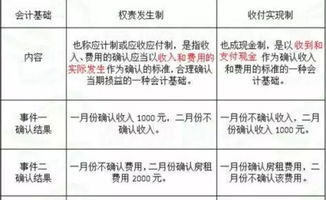
一、权责发生制是当期已经实现的收入和已经发生或应当负担的费用,不论款项是否收付,都应当作为当期的收入和费用;凡是不属于当期的收入和费用,即使款项已在当期收付,也不应当作为当期的收入和费用。
例如,款项已经收到,但。
一、权责发生制:又称“应收应付制”。
它是以本会计期间发生的费用和收入是否应计入本期损益为标准,处理有关经济业务的一种制度。
1、凡在本期发生应从本期收入中获得补偿的费用,不论是否在本期已实际支付或未付的货币。
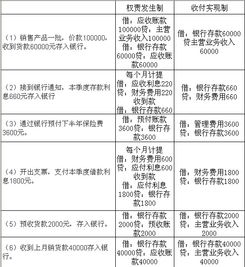
权责发生制又称“应收应付制”。
它是以本期会计期间发生的费用和收入是否应计入本期损益为标准,处理有关经济业务的一种制度。
收付实现制亦称“收付实现基础”或“现收现付制”。
是“权责发生制”的对称。
在会计核算中,。