
分批法是按照产品批别归集生产费用、计算产品成本的一种方法。
分批法的特点是:成本核算对象是产品的批别;成本计算期与产品生产周期基本一致,但与财务报告期不一致;一般不存在在完工产品和在产品之间分配成本的问题。
在小批。
分批法的主要特点是:以产品批别为成本计算对象。
分批法也称订单法。
是以产品的批次或定单作为成本计算对象来归集生产费用、计算产品成本的一种方法。
分批法主要适用于单件和小批的多步骤生产。
如重型机床、船舶、精密仪器和专。
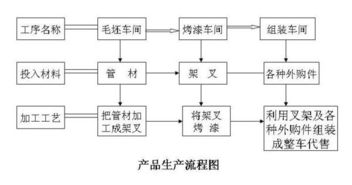
产品成本计算的分批法,是按照产品批别归集生产费用,计算产品成本的方法,当然分批法最主要的还是适用于单件的小批类型的生产,如造船业,重型机器设备制造业等。
在小批单件组织生产的企业中,根据订货单位的订单签发工作号来。
法律分析:1、单件、小批生产的重型机械、船舶、精密工具、仪器等制造企业。
2、不断更新产品种类的时装等制造企业。
3、新产品的试制、机器设备的修理作业以及辅助生产的工具、器具、模具的制造等,亦可采用分批法计算成本。
法律。
两者的主要区别在于:1.执行方式不同:分批法是按照一定的顺序一步一步完成,而分步法允许每个步骤在不同的时间完成,并且可以反复修正。
2.时间规划不同:分批法按照一定的顺序来实施,每个步骤和下一步之间的时间是非常紧凑。