
资产减值是因资产的可回收金额低于其账面价值而造成的损失。
资产减值准则改变了固定资产、无形资产等的减值准备计提后可以转回的做法,资产减值损失一经确认,在以后会计期间就不得转回,消除了一些企业通过计提秘密准备来调节利润。
资产减值,是指资产的可收回金额低于其账面价值。
本章所指资产,除特别说明外,包括单项资产和资产组。
本章所讲的资产减值对象主要包括以下资产:(1)长期股权投资;(2)采用成本模式进行后续计量的投资性房地产;(3)固定。
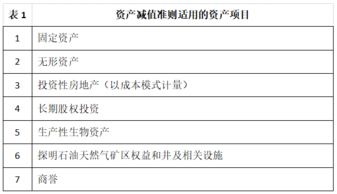
计提减值,是指资产的可收回金额低于其账面价值,把这个差额当做损失处理,或从公司利润中抵消,而资产减值的原因可能在于固定资产市价持续下跌,或技术陈旧、损坏、长期闲置等。
资产的帐面价值超过其可收回金额,判断资产是否减值。
资产减值是指资产的可回收金额低于资产的账面价值。
可回收金额是指资产的公允价值减去处置费用以后的净额与资产预计未来在出售时候的现值两者之间的较高的价格。
简单来说就是资产在最后出售的时候卖的价格。
账面价值是指按照会计。
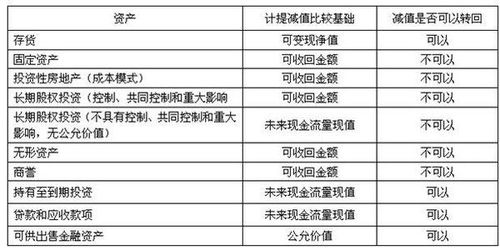
资产减值就是指资产的可收回金额小于其帐面价值。
此处的资产,除开特殊规定外,包含单项资产和资产组。
资产组,就是指公司可以评定的最少资产组成,其发生的资金注入理应大部分单独于别的资产或是资产组合造成的资金注入。
以上。