
1、计提工资入账时,可以按预提工资计算表作为入账的原始凭证。
借:管理费用(或营业费用、制造费用等)贷:应付工资 2、支付工资时,根据工资发放表入账 借:应付工资 贷:现金
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。
应付工资是之前的会计科目,新的会计准则中,应付工资用应付职工薪酬替代,两者本身没有本质区别,只是科目名称不同。
两者是有区别的,新。
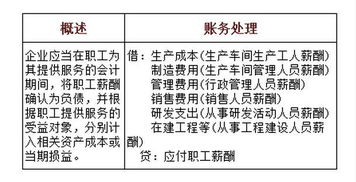
不是。
应付工资是指应支付给职工的工资总额,不是剩余工资。
企业职工为企业提供了劳务,根据按劳取酬的原则,将应付给职工的工资记入产品成本和有关费用账户,从而形成了企业对职工的负债。
“应付职工薪酬”科目应当按照工资、奖金、津贴和补贴、职工福利费、非货币性福利、社会保险费、住房公积金、工会经费和职工教育经费、带薪缺勤、利润分享计划、设定提存计划、设定受益计划、辞退福利等科目设置明细账进行明细核算。
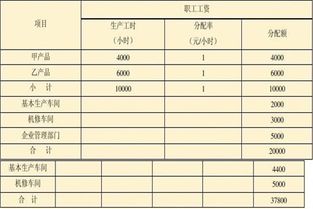
贷:应付工资100000 【例2】甲公司按照工资薪酬10%的比例缴存住房公积金,具体为:基本生产车间生产甲产品发生住房公积金费用为4000元,车间管理人员住房公积金费用1000元,为试制专利产品发生住房公积金费用3000元,行政管理部门人员住房公积金费用。