
按照β的定义,代入均衡的资本市场条件下,得到资本资产定价模型:E(ri)=rf+βim(E(rm)-rf)。
一、什么是资本资产定价模型资本资产定价模型(简称CAPM)主要研究证券市场中资产的预期收益率与风险资产之间的关系,以及均衡价。
资本资产定价模型计算公式是R=Rf+β×(Rm-Rf)。
资本资产定价模型公式为R=Rf+β×(Rm-Rf)。
其中Rf为无风险收益率,Rm为市场组合的平均收益率,(Rm-Rf)市场组合的风险收益率。
资本资产定价模型介绍 资本资产定价模型。
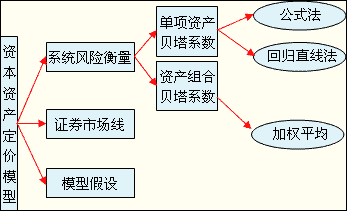
模型公式E(Ri)=Rf+βim(E(Rm)-Rf)。
资本资产定价模型是美国专家于1964年在投资组合理论和资本市场理论的基础上发展起来的,主要研究证券市场的预期资产收益率和风险资产之间的关系。
而均衡价格是如何形成的,资本资产定价。
capm是资本资产定价模型的简称,资本资产定价模型公式为Ri=Rf+β(Rm-Rf)。
注意:Ri表示资产i的收益率,Rf表示无风险收益率,Rm表示市场收益率,β表示资产i的β系数。
capm公式中的右边第一个是无风险收益率,比较典型的。
按照β的定义,代入均衡的资本市场条件下,得到资本资产定价模型:E(ri)=rf+βim(E(rm)-rf)。
资本资产定价模型简称CAPM)是由美国学者夏普(WilliamSharpe)、林特尔(JohnLintner)、特里诺(JackTreynor)和莫辛(JanMossin)等人于。