
合营安排是一项由两个或两个以上参与方共同控制的安排,有两个特征:1.各参与方均受到该安排的约束;2.两个或两个以上的参与方对该安排实施共同控制。
判断是否共同控制有两个步骤:1.是否由所有参与方或参与方组合集体控制。
合营安排,是指一项由两个或两个以上的参与方共同控制的安排。
合营安排具有下列特征:1.各参与方均受到该安排的约束。
2.两个或两个以上的参与方对该安排实施共同控制。
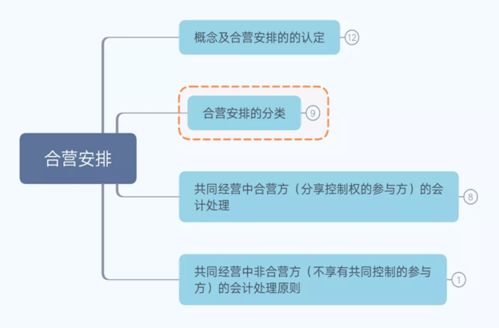
分类 合营安排分为共同经营和合营企业。
共同经营,是指。
合营安排,是指一项由两个或两个以上的参与方共同控制的安排。
合营安排的特征:各参与方均受到该安排的约束。
两个或两个以上的参与方对该安排实施共同控制。
合营安排主要是指一项由两个或两个以上的参与方共同控制的安排。
合营安排具有下列特征:1、各参与方均受到该安排的约束。
2、两个或两个以上的参与方对该安排实施共同控制。
(一)合营安排 合营安排是指一项由两个或两个以上的参与方共同控制的安排。
合营安排的主要特征包括:· 一是各参与方均受到该安排的约束。
合营安排通过相关约定对各参与方予以约东相关约定是指据以判断是否存在共同控制的一。