
重大错报风险是指财务报表在审计前存在重大错报的可能性。
重大错报风险是企业的风险,不受注册会计师的控制。
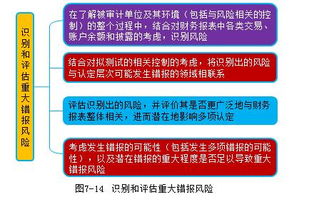
注册会计师只能通过实施风险评估程序来正确评估重大错报风险,并根据评估的财务报表层次和各类交易、账户余额和披露。
重大错报风险是指财务报表在审计前存在重大错报的可能性。
在设计审计程序以确定财务报表整体是否存在重大错报时,注册会计师应当从财务报表层次和各类交易、账户余额、披露认定层次方面考虑重大错报风险。
1、认定层次的重大错报风险又可以进一步细分为固有风险和控制风险,或者说,固有风险、控制风险均属于认定层次,均不属于财务报表层次。
2、某些类别的交易、账户余额和披露及其认定,固有风险较高。
例如: (1)复杂的计算可能比简单的计算更可。
财务报表层次上的重大错报风险是以会计报表整体相关的风险,并不是与具体会计报表项目直接相关的风险。
举例说明:在金融危机的影响下,被审计单位在多个方面存在可能导致对持续经营假设产生重大疑虑的事项或情况,继续按持续经营。
特别风险是重大错报风险的一种,是需要注册会计师异常关注的特别的重大错报风险。
\r\n日常的、不复杂的、经正规处理的交易不太可能产生特别风险。
特别风险通常与重大的非常规交易和判断事项有关。
\r\n由于非常规交易具有。