
借:现金30000 :其他应付款:20000贷:银行存款:50000在现金账本中,其他应。其他应付款是负债类,借方表示其他应付款减少即负债减少,贷方表示其他应付款增加即负债增加。
其他应付款是指企业在商品交易业务以外发生的应付和暂收款项。
指企业除应付票据、应付账款、应付工资、应付利润等以外的应付、暂收其。
其他应付款用来核算除应付付账之外的其他的应付款项。
该科目贷方表示发生应付未付情况,借方表示支付,一般余额在贷方,表示还没有支付的款项。
当支付时,支付的金额超过应付的金额时,则该科目余额会出现在借方,表示付多了的。
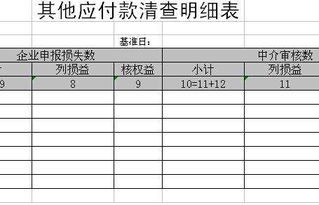
其他应付款余额一般在贷方。
在记账凭证中,借方表示付款,偿还债务;贷方表示形成新的债务,欠款金额增加。
1.其他应付款借方余额是表示付多了,应该收回的部分。
2.其他应付款贷方余额是表示欠人家钱,应该付给别人的部分。
(PS:在记账凭证中,借方表示付款,偿还债务;贷方表示形成新的债务,欠款金额增加) 扩展资料 通常情况下,其他应付款这个科。
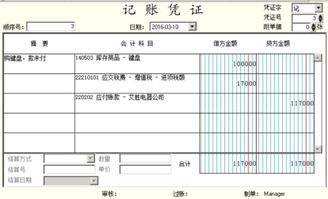
其他应付款在借方表示的是指企业应付、暂收其他单位或个人的款项,如应付租入固定资产和包装物的租金,存入保证金等。
应付款项,指公共组织在经济活动中应当支付而尚未支付的各种款项。
即:企业在生产经营活动过程中,因采购。