
常见的固定费用有银行贷款利息、企业建筑的价值、企业生产工具的价值、员工工资等等。
企业的固定费用也被称为固定成本,是指一定时间以内不会随着企业业务工作量的变化而变化的费用。
在企业运营中,固定费用往往要分摊到单个产品。
固定成本也称“固定费用”,是变动成本的对称。
固定成本是指在一定的范围内不随产品产量或商品流转量变动的那部分成本。
固定成本大部分是间接成本,如企业管理人员的薪金和保险费、固定资产的折旧和维护费、办公费等。
当产品产。
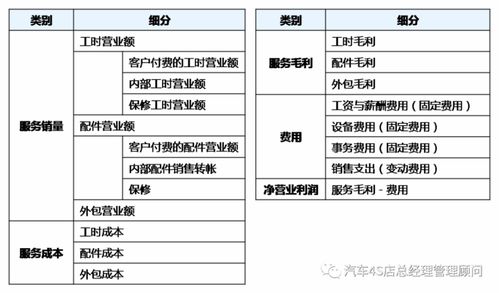
固定成本所包括的费用有:企业管理费用、销售费用以及车间生产管理人员工资、职工福利费、办公费、固定资产折旧费、修理费等。
固定成本又称“固定费用”,指在业务量的一定变动幅度内,成本总额并不随之变动而保持相对稳定的那部分成本。
拓展资。
固定费用,是指短期内不随企业产量的变化而变化的费用。
如银行贷款利息,管理人员工资、设备折旧,厂房折旧等,它与可变费用对称。
实际上,固定费用分摊到产品中的份额随着产量的变化而变化,产量越大,固定费用所占的份额越小。
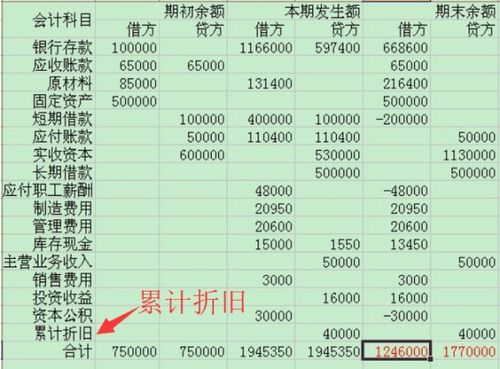
固定成本(又称固定费用)相对于变动成本,是指成本总额在一定时期和一定业务量范围内,不受业务量增减变动影响而能保持不变的成本。
固定成本的特征在于它在一定时间范围和业务量范围内其总额维持不变,但是,相对于。