
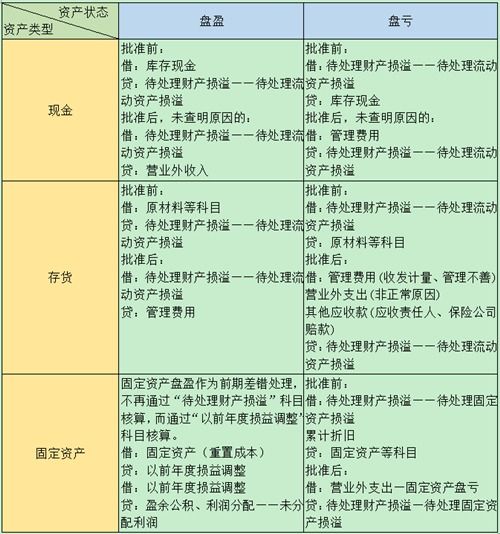
存货的盘盈应记入原材料等科目、待处理财产损溢、待处理财产损溢、管理费用等;盘亏应记入待处理财产损溢、原材料等科目、待处理财产损溢、应交税金──应交增值税。
具体情况如下:一.存货盘盈 1.批准前:借:原材料等科目 。
存货盘亏,如果界定了责任人,那么,很可能确定由责任人承担全部损失,挂账于其他应收款科目,若只追究责任人部分责任的,那么,相应计入其他应收款和管理费用科目。
如确定由企业承担损失,那么,计入管理费用科目。
存货损毁,可。
如果人为原因造成损失,应计入管理费用。
其他原因,一般计入营业外支出
贷:原材料等科目 贷:应交税金──应交增值税(进项税额转出)备注:存货如发生非正常损失,进项税一并计入,对于因非人为因素导致的非正常损失,引起盘亏存货应负担的增值税,进项税额无需转出。
存货盘亏在批准后,如下进行。
库存商品盘亏净损失应计入原材料、待处理财产损溢、管理费用等科目。
存货盘盈批准处理前,对账实进行对比,确定材料盘盈数后,借:原材料,贷:待处理财产损溢;批准处理后,转销材料盘盈,借:待处理财产损溢,贷:管理费用。
。