
一、“本年利润”和“利润分配”都属于所有者权益类科目。
二、解释 1、“本年利润”科目核算企业当期实现的净利润(或发生的净亏损)。
企业期(月)末结转利润时,应将各损益类科目的“收入收益”(即益类)金额转入“本。
利润分配属于“利润分配”科目,“利润分配”科目是用来核算企业利润的分配(或亏损的弥补)和历年分配(或弥补)后的余额的。
利润分配下设以下明细科目:提取法定盈余公积;提取任意盈余公积;应付现金股利;盈余公积补亏;未分。
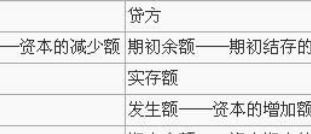
1、利润分配属于权益类科目。
2、利润分配是企业在一定时期 (通常为年度) 内对所实现的利润总额以及从联营单位分得的利润,按规定在国家与企业、企业与企业之间的分配。
利润分配的程序一般分为三个阶段:(1) 以企业实现的利。
利润分配为权益类科目,借方:表示减少,贷方:表示增加。
利润分配指的是企业根据国家有关规定和企业章程、投资者的决议等,对企业当年可供分配的利润进行分配。
企业应该设置“利润分配”科目核算企业利润的分配(或亏损的弥补)和历年分配(或弥补)后的余额。
利润分配下设以下明细科目:。