
1.做往来账就是做“应收”“应付”款帐及“预收”“预付”款帐。
往来帐一般采用三栏式帐簿,“借方”发生额为对方欠我方款或我方归还对方款,“贷方”发生额为我方欠对方款或对方归还给我方款;“借方”余额为对方欠我。
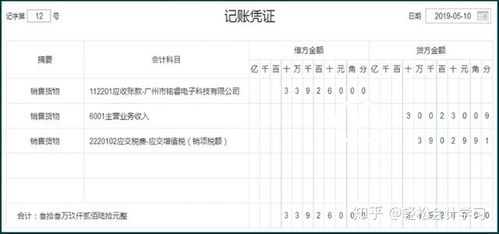
借:应收账款;贷:主营业务收入等。
对于应收账款科目而言,主营业务收入科目就是对应科目,反之亦然。
三、划分主营业务往来与其他业务往来的界限。
比如说,应收账款、预付账款、应付账款、预收账款就是主营业务往来,。
往来款项包括:应收账款、应付账款、其他应收款、其他应付款、预付账款、预收账款。
1、应收账款的会计处理:借:现金/银行存款/应收账款 贷:主营业务收入应交税费—应交增值税(销项税额)2、应付账款的会计处理。
1、采购时发生的往来账计入应付账款 借:原材料、库存商品等科目 应交税费-应交增值税-进项税 贷:应付账款 2、销售货物时发生的往来账计入应收账款 借:应收账款、预收账款等科目 贷:主营业务收入 应交税费-应交。
1、企业收到对方公司往来款项,会计分录为:借:银行存款 贷:应收账款——公司名称(或其他应付款、预付账款科目)2、企业转款给对方公司,会计分录为:借:应付账款——公司名称(或其他应付款、预付账款科目)贷:银行。