
1、概念不同 收付实现制是以款项的实际收付为标准来处理经济业务,确定本期收入和费用,计算本期盈亏的会计处理基础。
权责发生制又称“应收应付制”。
它是以本会计期间发生的费用和收入是否应计入本期损益为标准,处理有关。
1、概念不同:收付实现制亦称“收付实现基础”或“现收现付制”。
是“权责发生制”的对称。
在会计核算中,是以款项是否已经收到或付出作为计算标准,来确定本期收益和费用的一种方法。
权责发生制又称“应收应付制”。
它。
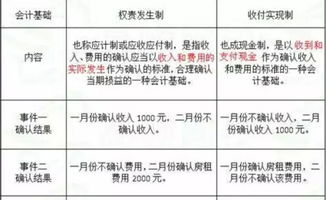
1、概念不同:权责发生制是相对于收付实现制而言的。
权责发生制是按照收益、费用是否归属本期为标准来确定本期收益、费用的一种方法。
收付实现制是按照收益、费用是否在本期实际收到或付出为标准确定本期收益、费用的一种。
权责发生制和收付实现制区别如下:1、概念不同 收付实现制是指在会计核算中,是以款项是否已经收到或付出作为计算标准,来确定本期收益和费用的一种方法。
凡在本期内实际收到或付出的一切款项,无论其发生时间早晚或是否。
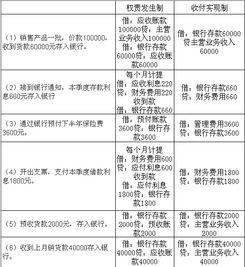
收付实现制和权责发生制的区别是确认收入和费用的标准不同;对收入与费用的配比要求不同;会计期末处理方法不同;各会计期间计算的收益结果不同;核算过程中设置的账户设置不同;各自的优点缺点不同;适用的范围不同等。
。
权责发生。