
对于盘亏的存货应根据造成盘亏的原因,分别情况进行账务处理,属于正常损耗以及存货日常收发计量上的差错,经批准后转作管理费用。
例如,汽油、酒精等类的存货具有挥发性,盘亏的额度很小时,比如,账面存10吨,盘点却只少了10。
存货的盘盈应记入原材料等科目;盘亏应记入待处理财产损溢、原材料等科目。
存货的盘盈 报经批准前:企业对于盘盈的存货,根据“存货盘存报告单”所列金额,作如下处理:借:原材料、库存商品等,贷:待处理财产损溢—待处理流。
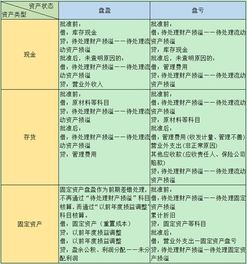
1、存货盘盈时:批准前:借:原材料等 贷:待处理财产损溢—待处理流动资产损益 批准后:借:待处理财产损溢—待处理流动资产损益 贷:管理费用 2、存货盘亏时:批准前:借:待处理财产损溢—待处理流动资产损益 贷:原材。
存货盘盈盘亏的账务处理如下:借或贷:待处理财产损益。
贷或借:存货 借或贷:营业外收支 贷或借:待处理财产损益 以上内容仅供参考谢谢!
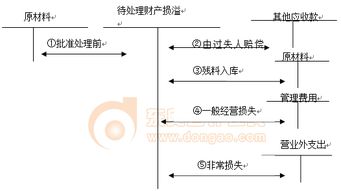
存货盘盈盘亏具体账务处理?(一)存货的盘盈 企业在财产清查中盘盈的存货,根据“存货盘存报告单”所列金额,编制会计分录如下:借:原材料 周转材料 库存商品等 贷:待处理财产损溢──待处理流动资产损溢 盘盈的存货,通常是由企业日常收发计量或计算。