
余额递减法:年摊销额=年初无形资产账面净值×年摊销率。
年数总和法:年摊销率=无形资产尚可使用的年数/无形资产使用年数和×100%。
无形资产摊销具有以下三个特征:(1)不具有实物形态。
(2)具有可辨认性(可与企业自。
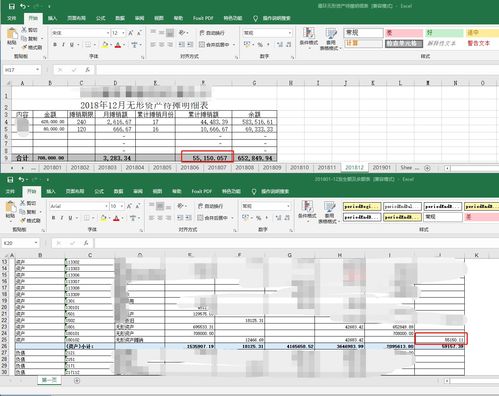
无形资产年摊销额=无形资产取得总额/使用年限 直线法计提折旧计算折旧额公式: 年折旧率=(1-预计净残值率)÷预计使用年限(年)×100%。
无形资产一般采用直线法摊销,直线法相当于固定资产折旧方法中的平均年限法,只是无形。
二、产量法。
其计算公式如下:每单位产量摊销额=每期无期资产摊销额=每单位产量摊销额×该期实际完成产量。
三、加速摊销法,1、余额递减法。
年摊销额=年初无形资产账面净值×年摊销率。
2、年数总和法。
年摊销率=无形资产尚。
年数总和法是将无形资产的成本减去预计残值后的金额乘以逐年递减的摊销率计算每年摊销额的一种方法。
摊销率的分子代表无形资产尚可使用的年数,分母代表使用年数的逐年数字总和。
其计算公式如下:年摊销率=无形资产尚可使用的。