
工程施工明细科目有:工费、材料费、机械费、其他直接费等四个明细。
工程施工是建筑安装企业归集核算工程成本的会计核算专用科目,是根据建设工程设计文件的要求,对建设工程进行新建、扩建、改建的活动。
其中人工费核算一线工人。
“工程施工”科目类似于制造企业的生产成本科目,它属于成本类科目,用于归集各项工程施工合同发生的实际成本,一般包括施工企业在施工过程中发生的人工费、材料费、机械使用费、其他直接费、间接费用等。
反映在资产负债表上。
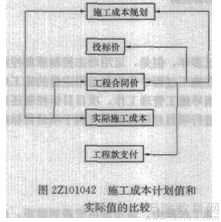
工程施工是属于工程施工企业所发生的工程项目的施工成本,属于资产科目。
发生的时候这样做分录,借:工程施工——合同成本等科目,贷:原材料等科目。
工程施工-材料类(原材料,上下车费,运费,材料保管费)工程施工-机械使用费(租金,油料及动力)工程施工-人工费工程施工-其他直接费(零星材料,小工具)工程施工-间接费用(为该工程发生的招待费,差旅费工人的餐费,水费。
工程施工属于成本费用类科目,借方记增加(发生支出),贷方记减少(结转金额),余额在借方,施工完工结转后无余额。
aqui te amo。