
1、企业股东大会批准现金股利分配方案宣告分派时,应编制会计分录:借:利润分配—应付现金股利 贷:应付股利 借记“利润分配”科目,因此会减少未分配利润,从而可能会减少企业的所有者权益总额;企业股东大会批准股票股利分配方案。
借:银行存款/库存现金 贷:应收股利 二、被投资方 1、宣告分配现金股利:借:利润分配--应付普通股股利 贷:应付股利 2、宣告分配股票股利不做账务处理 3、在实际发放时:实际发放现金股利 借:应付股利 贷:库存现金 4。
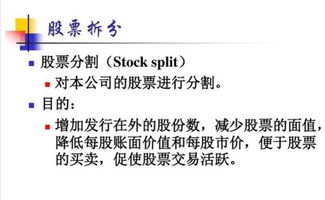
企业向投资者实际发放股票股利时,具体的会计分录:借:利润分配——转作股本的股利 贷:股本 股本就是股份资本,是经股份公司章程授权、代表公司所有权的全部股份。
企业向投资者实际发放股票股利时,通过“股本”科目核算,将。
1、企业股东大会批准现金股利分配方案宣告分派时,应编制会计分录:借:利润分配—应付现金股利 贷:应付股利 2、企业股东大会批准股票股利分配方案宣告分派时,不做任何账务处理。
因此不会对企业的所有者权益总额产生影响。
分录。
发放股票股利会计分录 借:利润分配。
贷:应付股利。
借:利润分配。
贷:股本。
借:应付股利。
贷:银行存款。
依法分配原则 企业利润分配的对象是企业缴纳所得税后的净利润,这些是企业的权益,企业有权自主分配。
国家有关法律。