
支付职工教育经费的会计分录?支付职工教育经费的会计分录: 一、先计提后“支出”,如果未“支出”完,企业所得税汇算清缴时,存在纳税调整,且“应付职工薪酬——职工教育经费”科目会存在贷方余额。
二、“支出”时才计提,计提是按照收益对象计入当期。
借:管理费用—职工教育经费,贷:应付职工薪酬—职工教育经费,缴纳时:借:应付职工薪酬—职工教育经费,贷:银行存款,纳入企业职工教育培训经费税前扣除:上岗和转岗培训;各类岗位适应性培训;岗位培训、职业技术等级培训、高。
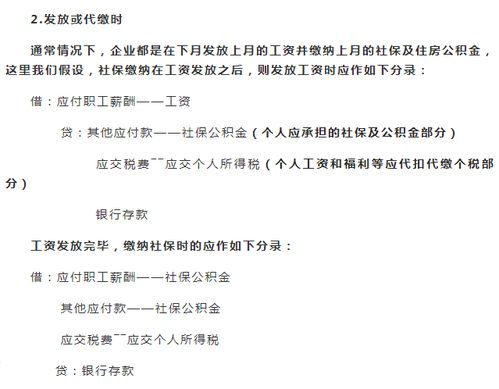
计提职工教育经费的时候账务处理是,借:管理费用,销售费用等科目,贷:应付职工薪酬—职工教育经费。
支付职工教育经费的时候账务处理是,借:应付职工薪酬—职工教育经费,贷:银行存款等科目。
所以要在应付职工薪酬下设立职工教育经费二级科目明细核算。
分录为:实际发生时报销支付教育经费:借:应付职工薪酬-教育经费,贷:库存现金,月末分配:借:制造费用或管理费用,贷:应付职工薪酬-教育经费。
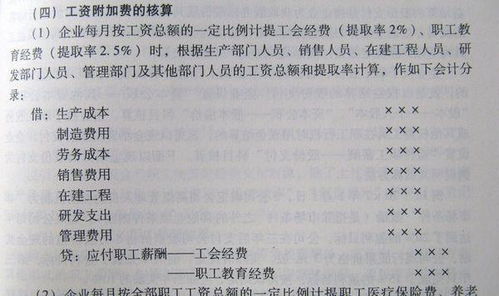
企业计提工会经费和职工教育经费的时候,需要计入到应付职工薪酬科目进行核算,借方则根据企业的部门计入到管理费用、销售费用等科目,其分录为,借:管理费用—工会经费/职工教育经费,贷:应付职工薪酬—工会经费/职工教育经费。
。