
报经批准后:盘盈的存货,通常是由企业日常收发计量或计算上的差错所造成的,盘盈的存货,按规定报经批准后,做如下处理:借:待处理财产损溢—待处理流动资产损溢,贷:管理费用,存货的盘亏,报经批准前:企业对于盘亏的存。
借:待处理财产损溢──待处理流动资产损溢 贷:应交税费──应交增值税(进项税额转出)对于盘亏的存货应根据造成盘亏的原因,分别情况进行账务处理,属于正常损耗以及存货日常收发计量上的差错,经批准后转作管理费用。
例如,。
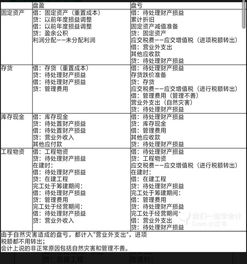
存货盘盈,批准之后的账务处理是,借:待处理财产损益,贷:管理费用等科目。
存货盘亏,批准之前的账务处理是,借:待处理财产损益,贷:库存商品等科目。
存货盘亏,批准之后的账务处理是,借:其他应收款等科目,贷:待处理财。
1、存货盘盈时:批准前:借:原材料等 贷:待处理财产损溢—待处理流动资产损益 批准后:借:待处理财产损溢—待处理流动资产损益 贷:管理费用 2、存货盘亏时:批准前:借:待处理财产损溢—待处理流动资产损益 贷:原。
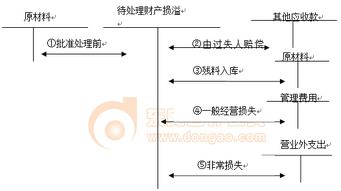
存货盘盈盘亏的账务处理如下:借或贷:待处理财产损益。
贷或借:存货 借或贷:营业外收支 贷或借:待处理财产损益 以上内容仅供参考谢谢!