
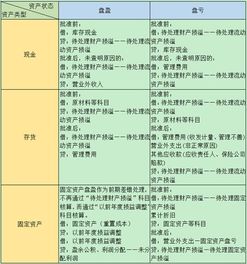
属于应由过失人赔偿的损失,账务处理为:借:其他应收款,贷:待处理财产损溢—待处理流动资产损溢属于自然灾害等不可抗拒的原因而发生的存货损失,应作如下账务处理:借:营业外支出—非常损失,贷:待处理财产损溢-待处理流。
借:待处理财产损溢──待处理流动资产损溢 贷:应交税费──应交增值税(进项税额转出)对于盘亏的存货应根据造成盘亏的原因,分别情况进行账务处理,属于正常损耗以及存货日常收发计量上的差错,经批准后转作管理费用。
例如,。
计入当期营业外收支。
并在“在建工程”科目中规定其账务处理为:工程物资在建设期间发生的盘亏、报废及毁损,其处置损失,报经批准后,借记“在建工程”科目,贷记“工程物资”科目;盘盈的工程物资或处置收益,作相反的会计分。
一、现金。
1、现金盘盈时,批准前,借:库存现金,贷:待处理财产损溢——待处理流动资产损溢;批准后,借:待处理财产损溢——待处理流动资产损溢,贷:营业外收入(无主的),其他应付款(有主的)。
2、现金盘亏时,。
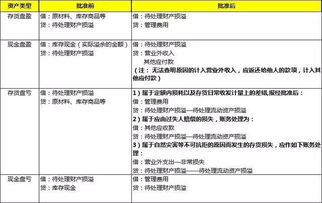
存货盘盈盘亏的账务处理如下:借或贷:待处理财产损益。
贷或借:存货 借或贷:营业外收支 贷或借:待处理财产损益 以上内容仅供参考谢谢!