
变动成本是指在特定的业务量范围内, 其总额会随业务量的变动而成正比例变动的成本,它主要包括了有以下几种费用:直接材料、直接人工、按销售量支付的推销员佣金,装运费、包装费,以及按产量计提的固定设备折旧等都是和单位。
制造企业的变动成本有:与生产成本直接相关的,包括直接人工、直接材料、辅助成本、制造费用中与生产有关的分摊费用,营业费用中的促销费用、销售人员的提成工资等。
变动成本(Variable Costs)与固定成本相反,变动成本是指那些成。
变动成本包括技术性变动成本和酌量性变动成本。
技术性变动成本是指单位成本由技术因素决定而总成本随着消耗量的变动而成正比例变动的成本,通常表现为产品的直接物耗成本。
酌量性变动成本是指可由企业管理当局决策加以改变的变动。
变动成本包括购买原材料及电力消耗费用、工人工资、外部加工费、福利、社保、燃料、销售佣金等费用。
在一定期间内变动成本费用的发生总额随着业务量的增减而成正比例变动,但单位产品的耗费则保持不变。
变动成本是指在特定的业务。
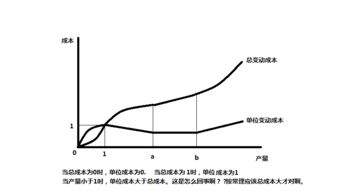
通常表现为产品的直接物耗成本。
2、酌量性变动成本是指可由企业管理当局决策加以改变的变动成本。
变动成本(variable cost)指支付给各种变动生产要素的费用,如购买原材料及电力消耗费用和工人工资等。