
①1、库存商品盘盈时做如下分录,盘盈后,但是在企业未批准处置之前,分录为,借:库存商品等,贷:待处理财产损溢-待处理流动资产损益,批准后做如下分录,借:待处理财产损溢-待处理流动资产损益,贷:管理费用。
2、存货盘。
借:待处理财产损溢──待处理流动资产损溢 贷:管理费用 2、存货的盘亏 企业对于盘亏的存货,根据"存货盘存报告单"编制如下会计分录:借:待处理财产损溢──待处理流动资产损溢 贷:原材料、周转材料、库存商品等 对于购进。
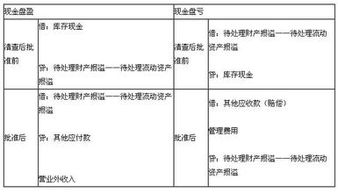
盘盈盘亏的处理的会计分录:一、库存现金盘亏 1、报经批准前:借:待处理财产损溢 贷:库存现金 2、报经批准后:借:其他应收款(应由责任人赔偿或保险公司赔偿)管理费用(无法查明原因)贷:待处理财产损溢 二、库存现金。
一、库存现金盘亏 1、报经批准前:借:待处理财产损溢。
贷:库存现金。
2、报经批准后:借:其他应收款(应由责任人赔偿或保险公司赔偿)管理费用(无法查明原因)。
贷:待处理财产损溢。
二、库存现金盘盈 1、报经批准前:。
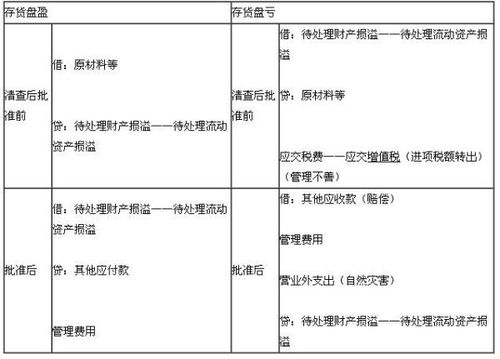
主要想知道某产品或某材料盘亏的会计分录应该怎么做?(处理前后的分录)在财产清查中有时会发生账实不符的情况,即盘盈或盘亏。
盘盈是在财产清查时发现实存数大于帐簿结存量或有物无帐的现象。
盘亏是在财产清查过程中发现实存数小于帐簿结存量或有帐无物的现象。
两种情况都需编制分录进行会计。