
“材料采购”和“原材料”的区别如下:1、包括范围不同 材料采购包括20款,即电力建设基金收入、三峡工程建设基金收入、养路费收入、车辆购置附加费收入、铁路建设基金收入、公路建设基金收入、民航基础设施建设基金收入、邮电附加。
2、原材料采用实际成本法,对于实际没收到的货物叫做在途物资。
原材料采用计划成本法,对于没入库的货物叫做材料采购。
(1)采购时,按实际成本付款,记入“材料采购”账户借方;借:材料采购(实际成本)贷:银行存款等相关账户(实际)。
1、材料采购是企业购进的材料,未入库前的;而原材料即原料和材料。
原料一般指来自矿业和农业、林业、牧业、渔业的产品;材料一般指经过一些加工的原料。
举例来讲,林业生产的原木属于原料,将原木加工为木板,就变成了材料。
但。
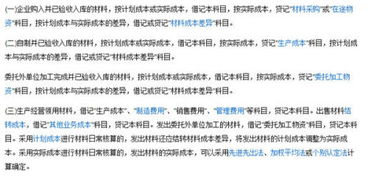
1、企业采用计划成本就要用“材料采购”科目来核算,只要在计划成本下,不管材料是否入库,都先记入材料采购。
然后结转采购成本。
如果不是用计划成本法,不用此科目,直接记入“原材料”科目就行。
2、原材料一般指验收入库的。