
确认收入分录:借:应收账款;贷:主营业务收入。
应交税费——应交增值税(销项税)。
销售结转成本分录:借:主营业务成本;贷:库存商品。
结转利润分录:借:主营业务收入;贷:本年利润。
借:本年利润;贷:主营业务成本。
1、月末结转,借:本年利润,贷:主营业务成本,管理费用,销售费用,附金及附加,借:主营业务收入,贷:本年利润。
2、年底结转,借:本年利润,贷:利润分配。
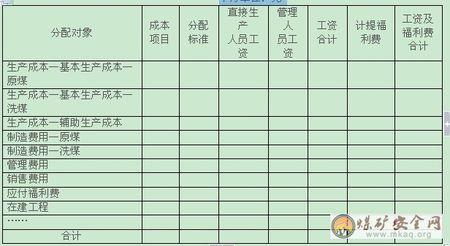
月末结转本月完工产品成本,甲产品28000元,乙产品19000元结转本月完工产品成本的会计分录:借:库存商品贷:生产成本完工产品的成本=期初在产品成本+本期发生的生产成本-期末在产品的成本根据这一关系,结合生产特点,企业应当根据在产品数量的多少、各月在产品数量变化的大小、各项成。
进项销项月末结转会计分录如下:根据现行的税法和会计制度的,企业的进项和销项在月末的时候不需要单独结转,企业月末只需要做如下分录,月份终了,将当月应交未交增值税额从“应交税费—应交增值税”科目转入“未交增值税”。
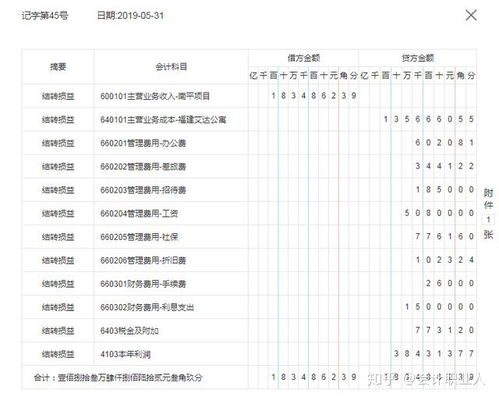
月末分配结转本月制造费用,会计分录为:借:生产成本—A产品—制造费用生产成本—B产品—制造费用贷:制造费用发生制造费用时,借:制造费用贷:原材料等 制造费用是指企业为生产产品和提供劳务而发生的各项间接成本。
企业应当。