
【法律分析】:查账征收与核定征收的区别:1、对财务要求不同。
查账征收对企业财务要求高,须建立会计账簿。
核定征收对财务要求低,没财务人员,不做账也可以。
2、优点不同。
查账征收的优点是可通过收入和成本的比率调节,计算。
企业所得税的征收方式有2种,一种是查账征收、另一种是核定征收。
1、查账征收:是按照“实际利润额”依照适用税率计算缴纳,而实际利润额=利润总额-以前年度待弥补的亏损额-不征税收入-免税收入。
其中:利润总额=营业收入-。
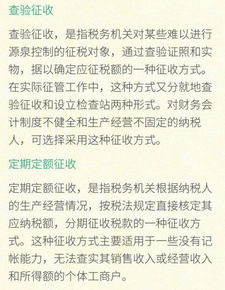
核定征收和查账征收的区别具体如下:1、定义不同。
查账征收是企业财务制度健全,能准确核算收入、成本、费用的。
核定征收是企业财务制度不健全,不能准确核算收入、成本、费用的;2、计算公式不同。
查账征收是企业的应纳税所得。
查账征收是指纳税人在规定的纳税期限内根据自己的财务报表或经营情况,向税务机关申请其营业额和所得额,经税务机关审核后,由纳税人限期缴纳税款的方式。
核定征收主要是指由于纳税人会计账簿不健全,资料残缺难以查账,或者计税。