
在会计准则和《企业会计制度》中,递延收入应用的范围非常有限,主要体现在租赁准则和收入准则的相关内容中。
之所以在负债科目,是因为收入还未被确认。
新会计准则该科目改叫递延收益了。
它是权责发生制在收益确认上的运用。
收。
同学你好,很高兴为您解答!Deferred Revenue递延收入在完成销售前收取按金或其他现金的负债账目。
期货从业报考条件:1 、年满 18 周岁;2 、具有完全民事行为能力;3 、具有高中以上文化程度;4 、中国证监会规定的其他条件。
。
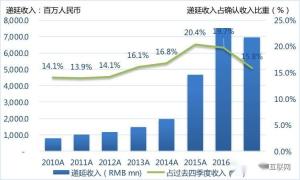
递延收入,指尚待确认的收入或收益,也可以说是暂时未确认的收益,它是权责发生制在收益确认上的运用,相当于预收账款。
欢迎点我的昵乐-向会计学堂全体老师提问
递延收益属于负债类别的会计科目。
报表上列报为其他非流动负债,是指尚待确认的收入或收益,也可以说是暂时未确认的收益,它是权责发生制在收益确认上的运用。
一个是购入固定资产,按照正常固定资产购入、折旧、处置进行账务处理;二是递延收益,按照固定资产的的折旧金额 每期确认营业外收入,借:递延收益 贷:营业外收入。
固定资产出售的时候,剩余递延收益转入营业外收入。