
净利润现金比率=经营现金流量净额 /净利润*100%。
净利润现金比率是指企业本期经营活动产生的现金净流量与净利润之间的比率关系。
损益表提供的净利润是以权责发生制、配比原则、历史成本原则以及币值不变为前提确认的,由于受。
计算公式:净利润现金比率 = 经营现金流量净额 / 净利润。
现金比率越大,就表明该企业的收益质量就越来越好,反之亦然。
通过对很多上市公司的比较,认为现金比率最理想的标准应该是高于 0.7这个值的,如果你是投资。
盈利现金比率=经营现金流量净额/净利润。
盈利现金比率越大,净利润的现金含量越高,可供企业支配的货币量越大,企业的支付能力越强,企业盈利质量也就越高。
该指标应大于1,若比率小于1,说明会计利润可能受到人为操纵或存在。
净利润现金比率是指企业本期经营活动产生的现金净流量与净利润之间的比率关系。
其公式是净利润现金比率=经营现金流量净额 /净利润。
净利润现金保证比率是评价净收益质量的指标,净利润现金保证比率越高,表示净收益质量越高。
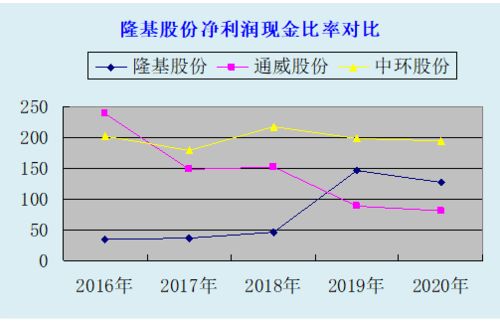
净利润现金比率计算公式净利润现金比率=经营现金流量净额/净利润现金比率是速动资产扣除应收账款后的余额与流动负债的比率,最能反映企业直接偿付流动负债的能力。
其相关的计算公式可以这样:现金比率=(货币资金+有价证券)÷流动负债现金比率=(现金+。