
1、平均年限法 平均年限法又称为直线法,是将固定资产的折旧均衡地分摊到各期的一种方法。
采用这种方法计算的每期折旧额均是等额的。
计算公式如下:年折旧率 =(1 - 预计净残值率)/ 预计使用寿命(年)*100 月折旧率 。
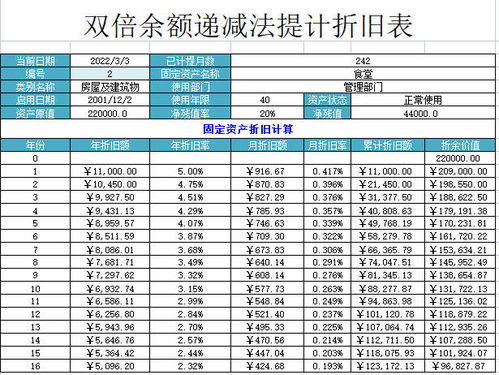
公式:年折旧率=(2/预计使用年限)*100%。
月折旧率=年折旧率/12。
月折旧额=每月月初固定资产账面净值*月折旧率。
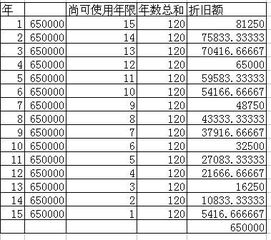
4 、 年数总和法:将固定资产的原价减去预计净残值后的余额,乘以一个逐年递减的分数计算每年的折旧额。
问题一:设备的折旧怎么计算的 一般有四种计算方式:1、年限平均法 月折旧额 =(固定资产原值 - 预计净残值)/ 预计使用年限 / 122、工作量法 月折旧额 = 当月工作量 * 单位工作量折旧额 单位工作量折旧额 = 固定资。
1、平均年限法,其计算公式如下:年折旧率=(1-预计净残值率)/预计使用寿命(年);月折旧率=年折旧率/12;月折旧额=固定资产原价×月折旧率。
2、双倍余额递减法,其计算公式如下:年折旧率=2/预计的使用年限月折旧。