
存货周转次数=主营业务成本/存货平均金额 存货平均金额=(期初金额+期末金额)/2 也即,存货周转天数=360/存货周转次数=360/(销售成本/存货平均金额)=360/{销售成本/【(存货年初金额+存货年末金额)/2】存货周。
存货周转次数=主营业务成本/存货平均金额 存货平均金额=(期初金额+期末金额)/2 也即,存货周转天数=360/存货周转次数 =360/(销售成本/存货平均金额)=360/{销售成本/【(存货年初金额+存货年末金额)/2】} 存货周转分析指。
存货周转天数=360/存货周转次数,存货周转次数=主营业务成本/存货平均金额,存货平均金额=(期初金额+期末金额)/2,即,存货周转天数=360/存货周转次数=360/(销售成本/存货平均金额)=360/{销售成本/【(存货年初金额+存货年。
存货周转率有三种计算方法,其计算公式为:1、存货周转次数=营业收入/存货。
存货周转次数表明企业一年中存货周转的次数,也就是说,每一元存货投资对营业收入的影响。
2、存货周转天数=365天/(营业收入/存货)。
存货周转天数。
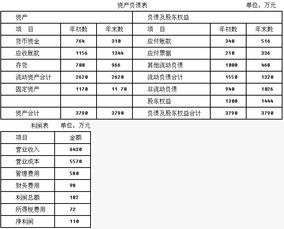
存货周转天数的计算公式为:存货周转天数=365÷存货周转次数;或:存货周转次数=销货成本÷存货平均余额。
也就是,存货周转天数=360/存货周转次数=360/(销售成本/存货平均金额)=360/{销售成本/【(存货年初金额+存货年末金额)。