
财务费用分析是对企业经营状况、资金运作的概括和反映。
财务分析报告具体包括综合分析报告、专题分析报告和简要分析报告,而且根据分析的具体时间,可以分为定期分析报告和不定期财务分析报告。
其中不定期财务分析报告是从业务和财务。
反映企业发展能力的财务评价指标包括:销售增长率、资本积累率、总资产增长率、三年平均资本增长率;三年平均销售增长率。
将这些指标与标准指标和上年同期进行比较,计算增减值,从以下几个方面分析生产经营中取得的成绩、存在的。
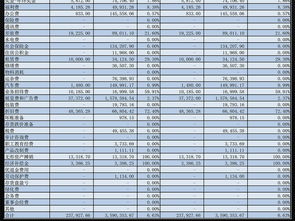
财务费用分析报告可以从以下3个方面进行:1、数据列示 2、数据变化原因调查及合理性分析 3、异常项目改善措施建议 具体来讲:1、如果有做预算可以列示预算达成情况、同比及环比数据变化情况,重点分析、挖掘预算未达成背后的原。
财务费用,是指企业为筹集生产经营所需资金而发生的费用。
具体包括的项目内容有:利息支出(减利息收入)、汇兑损失(减汇兑收益)、金融机构手续费,以及筹集生产经营资金发生的其他费用等。
企业从事生产经营活动离不开资金的运转,。
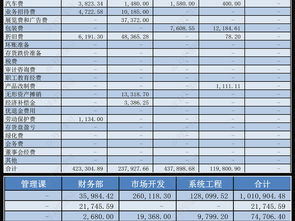
1、销售费用 评价销售业绩,主要用“投入—产出”分析,如活动费、广告费、销售佣金,付出的费用有没有产生目标效益。
2、管理费用 评价管理效率,主要对预算对比和同期对比波动大额的费用进行明细分析。
3、财务费用 评价资金。