
固定资产是指企业为生产产品、提供劳务、出租或者经营管理而持有的、使用时间超过12个月的,价值达到一定标准的非货币性资产。
固定资产可分为八大类,具体如下:1、房屋和建筑物,是指产权属于本企业的所有房屋和建筑物,包括。
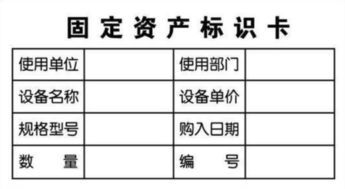
固定资产是指企业使用期限超过1年的房屋、机器、建筑物、运输工具以及其他与生产、经营有关的设备、工具、器具等。
固定资产从会计的角度划分为生产用固定资产、非生产用固定资产、不需用固定资产、融资租赁固定资产等。
固定资产。
一、固定资产的定义 固定资产,是指同时具备以下特征的有形资产:1.为生产商品、提供劳务、出租或者经营管理而持有的。
2.使用寿命超过一个会计年度。
二、固定资产的三个特征 1.为生产商品、提供劳务、出租或者经营管理而持有。
固定资产是指企业使用期限超过1年的房屋、机器、建筑物、运输工具以及其他与生产、经营有关的设备、工具、器具等。
其是企业的劳动手段,也是企业赖以生产经营的主要资产。
从增值税抵扣进项税额的购进固定资产的角度讲,固定资产。