
怎么 计算,计算方法。
举例说明,谢谢各位,五五摊销法就是在周转材料领用时摊销其一半价值,在报废时再摊销其另一半价值的方法。
拓展资料: 五五摊销法是指在低值易耗品领用时摊销其价值的一半,在报废时再摊销其价值的另一半并注销其总成本的一种摊销方法。
此方。
五五摊销法是指在低值易耗品领用时摊销其价值的一半,在报废时再摊销其价值的另一半并注销其总成本的一种摊销方法。
.此方法适用于价值较大管理上有较高要求的低值易耗品减少的核算。
.采用五五摊销法核算低值易耗品的物。
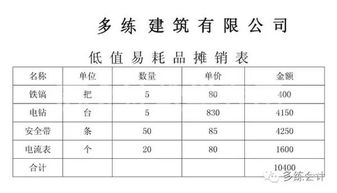
五五摊销法就是在周转材料领用时摊销其一半价值,在报废时再摊销其另一半价值的方法。
五五摊销法是适用于使用期限较长、单位价值较高或一次领用数量较大的低值易耗品的摊销。
在这种方法下,为了核算在用周转材料和周转材料。
五五摊销法:采用这种方法在领用时按低值易耗品价值的50%进行摊销,报废时,摊销其余的50%价值;然后现注销在用低值易耗品的价值和已摊销的低值易耗品摊销额。
需设置这样几明细科目,在库低值易耗品、在用低值易耗品。
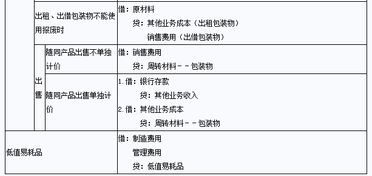
五五摊销法亦称五成摊销法,就是在低值易耗品领用时先摊销其价值的50%(五成),报废时再摊销其价值的50%(扣除残值)的办法。
采用这种办法,低值易耗品报废以前在账面上一直保留其价值的一半,表明在使用中的低值易耗品。