
固定资产处置具体的账务处理如下:1、转入固资清理,借:固定资产清理,累计折旧,贷:固定资产,2、出售固定资产价款 借:银行存款,贷:固定资产清理,应交税费—应交增值税(销项税额),3、固定资产清理转入资产处置损益,。
据以进行清理。
一、将要处置的固定资产转入清理分录为 :借:固定资产清理 (转入清理的固定资产帐面价值),累计折旧 (已计提的折旧) ,固定资产减值准备 (已计提的减值准备) ,贷:固定资产 (固定资产的账面原价) 。
二、。
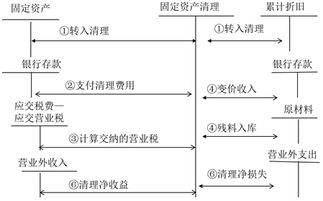
处置固定资产的会计处理方法 篇1 1.首先将处理的汽车转入固定资产处理账户,去掉固定资产的账及其折旧 借:固定资产清理 累计折旧 资产减值准备 贷:固定资产 2.将收到的资产变现收入减少固定资产清理.借:银行存款 贷:固。
固定资产清理账务处理:1、将固定资产(账面价值)转入固定资产清理 借:固定资产清理 累计折旧 固定资产减值准备(有的话)贷:固定资产 2、发生的清理费用等 借:固定资产清理 应交税费——应交增值税(进项税额)贷:银行。
1、购置固定资产时:借:固定资产 贷:固定基金 借:专用基金--修购基金(或设备购置)贷:银行存款 2、出售固定资产时:借:银行存款(或现金)贷:专用基金--修购基金 借:固定基金 贷:固定资产 3、固定资产报废清理时。