
一、销售产品收到收入会计分录是:借:库存现金 贷:主营业务收入 应交税费-应交增值税(销项税)二、主营业务收入指企业从事某种主要生产、经营活动所取得的营业收入。
主营业务收入发生时是在贷方,每到月末要在从借方转入。
销售的会计分录如下:借:银行存款(应收账款、预收账款、应收票据等)贷:主营业务收入应交税费—应交增值税(销项税额)结转成本:借:主营业务成本存货跌价准备(已销售商品所对应的跌价准备)贷:库存商品已经发出但不符合销。
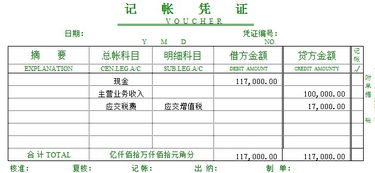
一份合同,附一份收据,一张支出单。
具体为收据:收到客户2000元,支出。借:银行存款 贷:主营业务收入 应交税费-应交增值税(销项税额)(一)主营业务收入的定义:主营业务收入是指企业经常性的、主要业务所产生的基本收入,如制造业的销售产品、非成品和提供工业性劳务作业的收入;商品流通企。
一份合同,附一份收据,一张支出单。
具体为收据:收到客户2000元,支出。销售收入的会计分录:借:应收帐款或银行存款 贷:主营业务收入 贷:应交税金-应交增值税-销项税或服务业务做“应交税金-营业税”
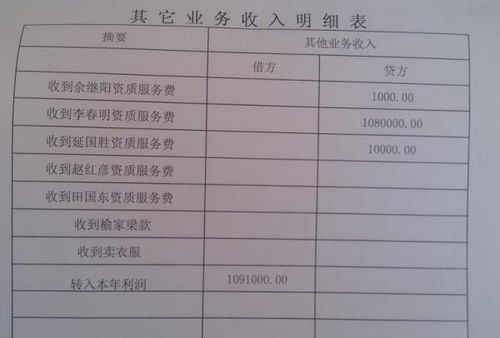
销售的相关会计分录如下:1、销售实现借:应收账款贷:主营业务收入应交税费-应交增值税(销项税额)2、结转成本借:主营业务成本贷:库存商品3、收到货款借:银行存款贷:应收账款4、计提消费税借:营业税金×消费税税率。