
应付股利是指企业根据年度利润分配方案,确定分配的股利。
是企业经董事会或股东大会,或类似机构决议确定分配的现金股利或利润。
企业分配的股票股利,不通过“应付股利”科目核算。
确定时借记“未分配利润”帐户,贷记“应付股利”。
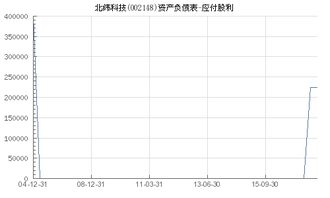
应付股利是指企业应付给投资者的利润,应付股利的金额包括应付国家、其他单位以及个人的投资利润。
企业应根据股东大会或类似机构通过的利润分配方案,按应支付的现金股利或利润,借记“利润分配”科目,贷记本科目。
实际支付现金股。
应付股利是指企业根据股东大会或类似机构审议批准的利润分配方案确定分配给投资者的现金股利或利润。
企业董事会或类似机构通过的利润分配方案中拟分配的现金股利或利润,不做账务处理,但应在附注中披露 。
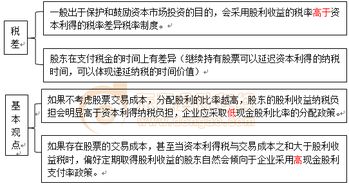
会计科目中的应付股利指的是指企业经董事会或股东大会,或类似机构决议确定分配的现金股利或利润。
获得投资收益是出资者对企业进行投资的初衷。
企业在宣告给投资者分配股利或利润时,一方面将冲减企业的所有者权益,另一方面也形。