
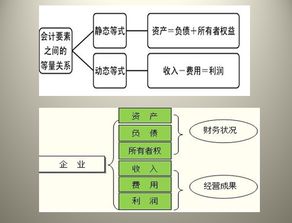
我国企业会计准则规定,企业会计要素可以分为6项:资产、负债、所有者权益(股东权益)、收入、费用、利润。
其中:前3项要素,与资产负债表中财务状况的确认直接联系。
是企业财务状况的静态反映;后3项要素,与利润表中的经营。
会计的六大基本要素包括:资产、负债、所有者权益(股东权益)、收入、费用和利润。
其中:前3项要素,与资产负债表中财务状况的确认直接联系。
是企业财务状况的静态反映;后3项要素,与利润表中的经营业绩的确认计量联系,是从。
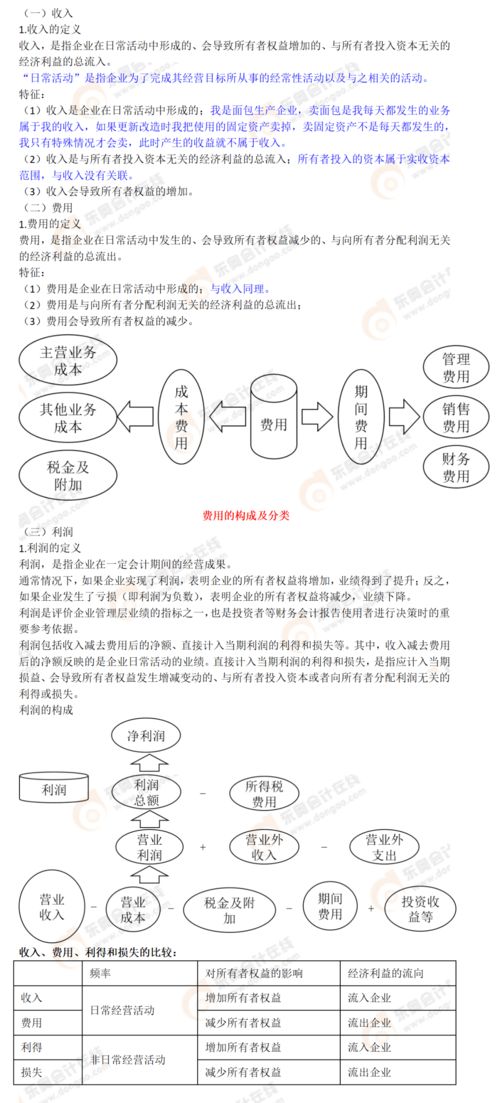
会计的六个基本要素:资产,负债,所有者权益,成本,费用和利润。
财务状况恒等式,亦称基本会计等式和静态会计等式,是用以反映企业某一特定时点资产、负债和所有者权益三者之间平衡关系的会计等式。
即:资产=负债+所有者权益。
我国企业会计准则规定,企业会计要素可以分为6项:资产、负债、所有者权益、收入、费用、利润。
1、资产 资产随处可见,比如房屋、机器设备、运输工具、仓库里的货物等。
2、负债 总结起来,负债确认必须具备以下条件:1)负债是。
6、 利润。
利润是指企业在日常活动中发生的会导致所有者权益减少的与向所有者分配利润无关的经济利益的总流入。
以上就是关于会计的六个要素详细介绍了,其实是关于会计的非常基本的知识,是必需要掌握的,这是做会计不得忽视。