
原材料盘盈时首先应当记入借记“原材料”,贷记“待处理财产损益——待处理流动资产损益”,按规定手续批准后再借记“待处理财产损益——待处理流动资产损益”,贷记“管理费用”。
原材料的盘盈 企业在财产清查中盘盈的原材料,。
1 、 原材料的盘盈:查清缘故前,借方是原材料,贷方是待处理财产损溢——待处理流动资产损溢;查清缘故后,借方是 待处理财产损溢——待处理流动资产损溢 ,贷方是管理费用;2 、 原材料的盘亏:查清缘故前,借方是。
盘盈应记入原材料等科目、待处理财产损失和溢余、待处理财产损失和溢余、管理费用等。
存货损失应记入待处理财产损失和溢余、原材料、待处理财产损失和溢余、应交税金——应交增值税等科目。
详情如下:一.库存剩余 1.批准前:借。
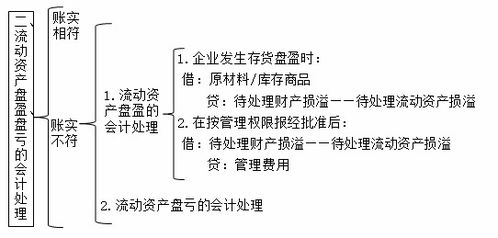
借:原材料,周转材料,库存商品等,贷:待处理财产损溢─待处理流动资产损溢,盘盈的存货,通常是由企业日常收发计量或计算上的差错所造成的,即正常损失,其盘盈的存货,可冲减管理费用,按规定手续报经批准后,会计分录如下。