
应付账款周转率的计算公式:应付账款周转率=(主营业务成本+期末存货成本-期初存货成本)/平均应付账款×100 应付账款周转率=主营业务成本/应付账款平均余额×100% 或:应付帐款周转率=销售成本÷平均应付帐款 其中:应。
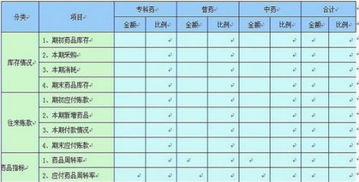
应付账款周转率是指反映企业应付账款的流动程度。
合理的应付账款周转率来自于同行业对比和公司历史正常水平。
应付账款周转率=(主营业务成本+期末存货成本-期初存货成本)/平均应付账款×100%;应付账款周转率=主营业务。
应付账款周转率可以使用以下几种公式计算:应付账款周转率=(主营业务成本+期末存货成本-期初存货成本)÷平均应付账款×100%;应付账款周转率=主营业务成本净额÷平均应付账款余额×100%;应付账款周转率=销售成本÷平均。
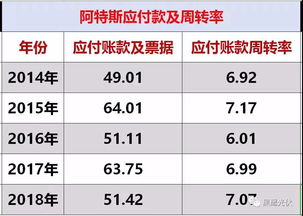
应付账款周转率=主营业务成本净额/平均应付账款余额×100%。
其中:应付账款平均余额=(应付账款期初数+应付账款期末数)/2。
相关内容:通常应付账款周转天数越长越好,说明公司可以更多的占用供应商货款来补充营运资本而无需。