
我国企业会计准则规定,企业会计要素可以分为6项:资产、负债、所有者权益、收入、费用、利润。
1、资产 资产随处可见,比如房屋、机器设备、运输工具、仓库里的货物等。
2、负债 总结起来,负债确认必须具备以下条件:1)负债是。
会计六大要素可以分为两大类:1.财务状况(资产、负债、所有者权益);2.经营成果(收入、费用和利润)。
其中,3.财务状况: 资产-负债=所有者权益。
4.经营成果: 收入-费用=利润。
——也就是说,负债和费用是其。
会计的六大基本要素包括:资产、负债、所有者权益(股东权益)、收入、费用和利润。
其中:前3项要素,与资产负债表中财务状况的确认直接联系。
是企业财务状况的静态反映;后3项要素,与利润表中的经营业绩的确认计量联系,是从。
会计六要素就是“会计六大要素”,其包括:资产、负债、所有者权益(股东权益)、收入、费用、利润。
其中,资产=负债+所有者权益,这3项要素,与资产负债表中财务状况的确认直接联系,是企业财务状况的静态反映;收入-费用=。
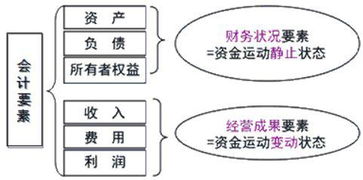
会计要素包括:资产、负债、所有者权益(股东权益)、收入、费用和利润。
其中:前3项要素,与资产负债表中财务状况的确认直接联系。
是企业财务状况的静态反映;后3项要素,与利润表中的经营业绩的确认计量联系,是从动态角度。