
合并资产负债表是在股权上有密切关系的两个或两个以上的独立企业,作为一个整体而合并编制的资产负债表。
常为控股公司所采用,用来反映控股公司及其附属公司合并的财务状况。
一般情况,合并编制资产负债表的各个企业要用统一的会。
第1步,看总资产,判断公司实力及扩张能力。
总资产我们重点看两点,一是总资产的规模;二是总资产的同比增长情况。
第2步,看资产负债率(负债和股东权益),判断公司的债务风险。
资产=负债+股东权益 资产负债率主要看两点,。
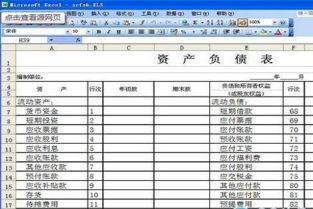
为什么要这么做呢?为什么一定要合并?合并报表包括合并资产负债表、合并利润表、合并现金流量表或合并财务状况变动表等。
区别:母公司的资产负债表就是母公司的资产负债表。
合并资产负债表包括母公司及其子公司的资产负债表。
合并财务报表,也称为合并财务报表或合并。
1、设置合并工作底稿。
2、将母公司、纳入合并范围的子公司个别资产负债表、利润表及所有者权益变动表各项目的数据过入合并工作底稿。
3、编制调整分录与抵销分录。
4、计算合并财务报表各项目的合并数额。
5、填列合并财务报表。
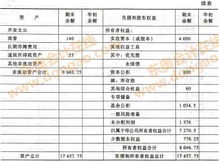
文字类说明,看上边那位的,我就不复制粘贴了。
说人话的意思,被合并报表的B公司,属于被A控股了,A现在是B的实际控制人,B的运营 财务 人事,A说了算。