
1、计提法定盈余公积时:借:利润分配—提取法定盈余公积,贷:盈余公积—法定盈余公积,结转时:借:利润分配—未分配利润,贷:利润分配—提取法定盈余公积,2、提取任意盈余公积时:借:利润分配—提取任意盈余公积,贷:盈。
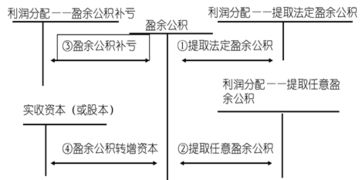
应该首先是:借:利润分配—提取法定/任意盈余公积 贷:盈余公积—法定/任意盈余公积 然后是:借:利润分配—未分配利润 贷:利润分配—任意盈余公积 盈余公积弥补亏损的渠道主要有三条:一是用以后年度税前利润弥补。
按照现行。
提取法定盈余公积 借:利润分配-提取法定盈余公积 贷:盈余公积-法定盈余公积 法定盈余公积的用途:1.弥补公司亏损;2.扩大公司生产经营;3.转增公司资本(转增时所留存的该科目余额不得少于转增前注册资本的25%)。
从税后利润中提取盈余公积会计分录:借:利润分配——提取(任意)法定盈余公积 贷:盈余公积——(任意)法定盈余公积 本科目核算企业从净利润中提取的盈余公积应当分别设置“法定盈余公积”、“任意盈余公积”等二级科目进行。