
区别见下面:查账征收的优点是可通过收入和成本的比率调节,计算确定缴纳的税额,可把握企业发展方向。
核定征收的的优点是可根据核定的税额安排资金合理支付时间,利于把精力放在经营中。
核算水平不同查账征收的纳税人可以正确核算收入及成本费用等;核定征收纳税人能合理计算和推定收入总额以及成本费用总额或收入总额和成本费用总额均不能查实、合理计算和推定。
征收税率不同不同的征收方式,所采用的税率时不同的。
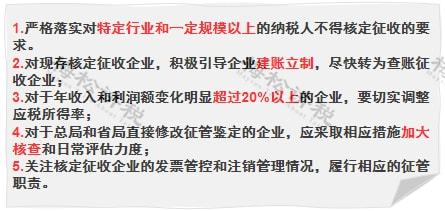
个体户查账征收与核定征收的区别是:计税依据不同。
1、查账征收是按利润计算缴纳所得税。
核定征收是按收入计算缴纳所得税。
个体户的个人所得税一般是实行双定(定期定额),如果实行查账征收的话,根据个税规定,用每一年的。
要了解查账征收和核定征收的区别,首先要从概念入手。
具体而言:查账征收和核定征收是两种不同的征收方式 。
①查账征收是针对企业所得税的征收方式。
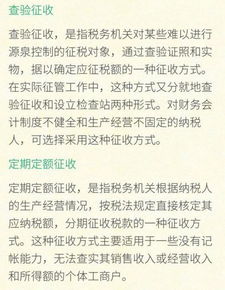
这种征收方式适用于财务核算制度健全,能自主如实核算,正确计算应纳税款的纳税。
1、征收情形不同。
一般来说税务机关为了确保税款的征收准确性,为根据不同的情况采用不同的征收形式。
核定征收适用于纳税人的账本不健全,并且资料大量确实难以查账,或者是难以准确查询纳税人应纳税额,税务机关依据税法进行税款。