
收到银行承兑汇票时会计分录为借:应收票据,贷:主营业务收入。
1、应收票据 应收票据是由付款人或收款人签发、由付款人承兑、到期无条件付款的一种书面凭证。
应收票据按承兑人不同分为商业承兑汇票和银行承兑汇票,按其是否。
收到承兑汇票的会计分录:1、如果是货款,会计分录为:借:应收票据;贷:主营业务收入;应交税费——增值税(销项税额)。
2、如果是以前欠的货款,会计分录为:借:应收票据;贷:应收账款。
3、承兑汇票到期后,会计分录为。
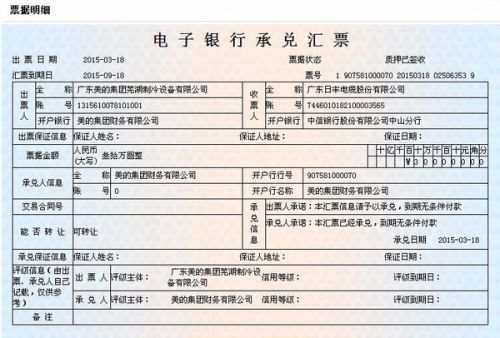
1.收到承兑汇票会计分录:借:应收票据,贷:主营业务收入,应交税费-应交增值税(销项税额);或收到票据抵偿之前的应收账款 借:应收票据,贷:应收账款。
2.收回到期票款,借:银行存款,贷:应收票据。
3.背书转让应收。
收到银行承兑汇票的会计分录 1、收到时:借:应收票据 贷:应收账款/主营业务收入 应交税费-应交增值税(销项税额)2、票据到期承兑:借:银行存款 贷:应收票据 3、未到期贴现 借:银行存款财务费用 贷:应收票据 该。
收到银行承兑汇票时,如果是货款,会计分录为:借:应收票据,贷:主营业务收入,应交税费是增值税,即销项税额。
如果是以前欠的货款,会计分录为:借:应收票据,贷:应收账款。
开出银行承兑汇票时的账务处理:1、开出。