
一次摊销法是指在领用低值易耗品时,将其全部价值一次转入有关成本费用。
在低值易耗品报废时,收回残料的价值,冲减有关成本费用。
一次摊销法适用于经常领用价值较小且容易损坏的低值易耗品。
主要核算企业的周转材料包括。
一次摊销法:在你领用的时候,将低值易耗品等周转材料一次性全部摊销掉,计入费用。
五五摊销法:分两次计入费用,即领用时摊销一半,报废时将另外的一半摊销掉。
分次摊销法,指将低值易耗品的价值按其使用期限的长短或价。
一次摊销法是指在低值易耗品领用时,将其全部价值一次计入有关的成本费用的摊销方法.适用于价值较低,使用期短,一次领用不多的物品.借:管理费用 制造费用等 贷:待摊费用 报废时,残料价值应冲减有关的成本费用 借:原。
1、一次摊销法;一次摊销法是指领用低值易耗品时,将其价值全部一次转入产品成本的方法。
这种方法适用于价值低、使用期限短,或易于破损的物品如玻璃器皿等。
2、分期摊销法;分期摊销法是根据领用低值易耗品的原值和预计。
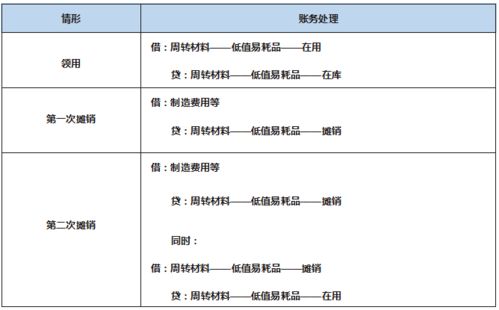
1、一次摊销法 “一次摊销法”是指在领用周转材料时,将其全部价值一次计入成本、费用的方法。
这种方法适用于易腐、易糟的周转材料,如安全网等。
2、分期摊销法 “分期摊销法”是根据周转材料的预计使用期限分期摊入成本、。